データ基盤の費用対効果はなぜ数字にしにくいのか
はじめに、なぜデータ基盤のROI試算が難しいのかを整理しておきます。ここを共有しておかないと、便益の見積もりを厳密にしすぎて動けなくなったり、逆にざっくりしすぎて稟議で突き返されたりします。
難しさの理由は主に3つあります。
1つ目は、便益の受け手と費用の負担部門が違うことです。営業の受注率が0.5ポイント上がる、経理の月次締めが3日短くなる、といった効果を得るのは事業部門ですが、初期構築費と運用保守費を予算計上するのは情シスや経営企画になることが多い。この非対称が、投資判断を通しにくくします。
2つ目は、便益が時間差で現れることです。パイプラインができた翌月にレポートが自動化される効果は見えやすいですが、意思決定の質が変わって受注率や在庫回転率が動くのは半年〜1年後です。単年でROIを見ると効果が過小評価されがちです。
3つ目は、便益の一部が金額に落としにくいことです。データが揃うことで会議の議論が変わる、経営の意思決定が早くなる、といった効果は間違いなく存在しますが、時給換算だけでは表現しきれません。ここに無理に金額をつけると、逆に稟議で説得力を失います。
この3つの難しさは消えませんが、費用と便益を分解して並べれば、少なくとも「オーダーとして合っているか」は説明できるようになります。
費用対効果を構成する2つの側面
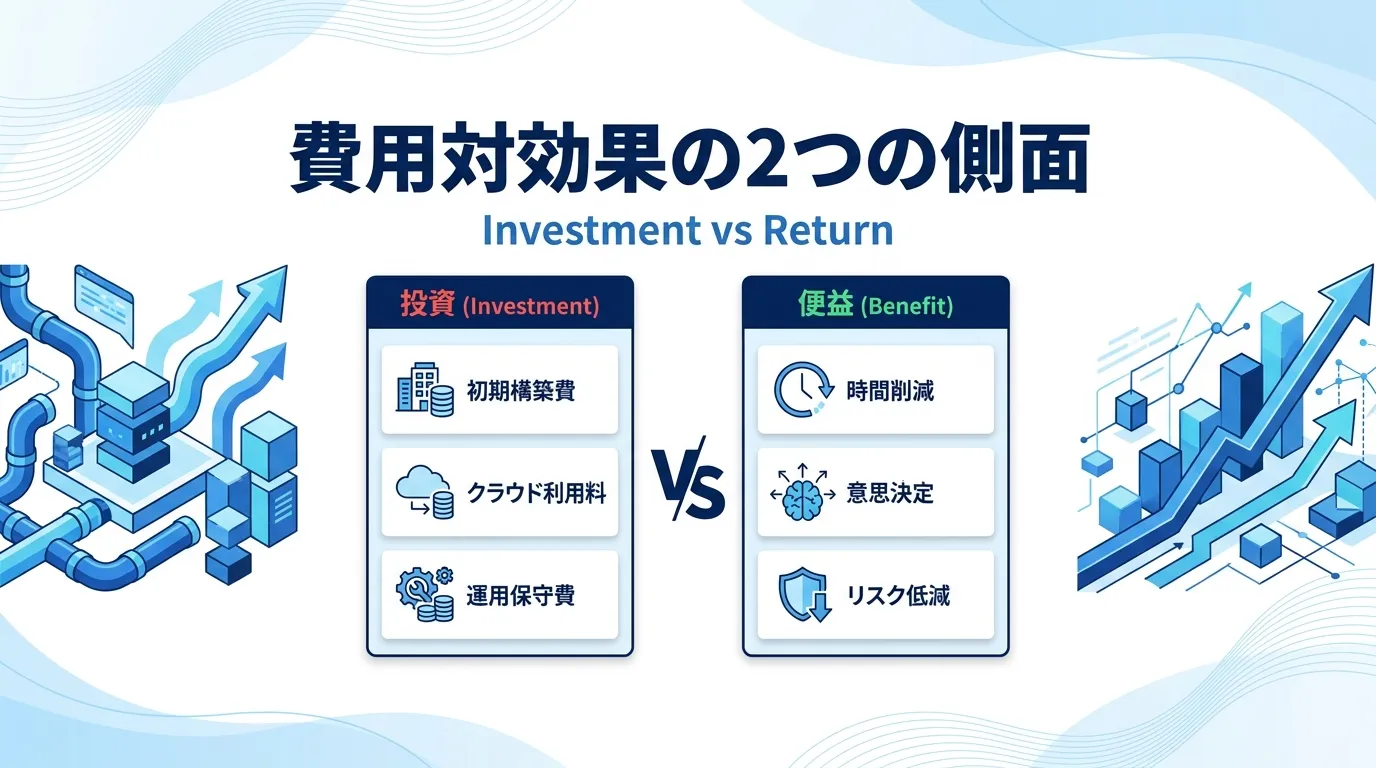
費用対効果は、投資側(費用)と回収側(便益)を同じ土俵に並べて初めて意味を持ちます。
データ基盤の費用対効果は「投資(TCO3層)」と「便益(3カテゴリ)」を並べて判断する投資側は、初期構築費・クラウド利用料・運用保守費の3層。この分解は費用相場の記事ですでに詳しく扱っているので、本記事では便益側を厚めに扱います。
回収側の便益は、時間削減・意思決定の質・リスク低減の3カテゴリに分けて棚卸しするのが実務的です。1つのカテゴリだけでROIを組み立てようとすると、便益を取りこぼしたり、逆に無理な数字を積んだりします。
3カテゴリに分ける理由は、金額化のしやすさが違うからです。時間削減は人件費×時間で計算できますが、意思決定の質は代理指標を通す必要があり、リスク低減は「発生確率×影響額」で見積もります。それぞれ計算方法が違うので、混ぜて扱うと説明が破綻します。
便益カテゴリ1:業務時間の削減
もっとも金額に落としやすく、稟議でも説明しやすいのが業務時間の削減です。まず、社内でデータ整備・レポート作成にかかっている時間を棚卸しします。
現場でよく出てくるのは、次のような作業です。
- 各システムからCSVをダウンロードして、Excelで縦横に組み直す集計作業
- 週次・月次のレポート作成(部門別の売上・KPIまとめ)
- 経営会議・部会向けの資料作成(数字の再確認と貼り替え)
- 「先月のあの数字、もう一度出せる?」への都度対応
- データの突合と、数字が合わない原因調査
これらを人時(じんじ)で棚卸しし、削減できる割合を保守的に見積もって、人件費に換算します。
計算式は単純で、削減時間(時間/月)× 12か月 × 人件費単価(円/時間)。人件費単価は、月給に社会保険料を含めた実負担で計算します。年収600万円の社員なら、時給換算でおおむね4,500〜5,000円が実務的な目安です。
以下は、中規模企業の実例に近い試算です。
| 対象業務 | 現状の月間工数 | 削減率の目安 | 月間削減時間 | 年間削減額(時給5,000円換算) |
|---|
| 週次・月次レポート集計(複数部門) | 60時間 | 70% | 42時間 | 約252万円 |
| 経営会議・役員会向け資料作成 | 20時間 | 50% | 10時間 | 約60万円 |
| 「あの数字もう一度」への都度対応 | 15時間 | 60% | 9時間 | 約54万円 |
| 月次締め・突合の突き合わせ | 25時間 | 40% | 10時間 | 約60万円 |
| 合計 | 120時間 | ― | 71時間 | 約426万円 |
大事なのは、削減率を保守的に置くことです。「9割削減」と書きたくなりますが、実際にはデータ定義の合意や運用への慣れに時間がかかり、初年度は5〜7割程度に落ち着くことが多いです。保守的な数字でROIが成り立つように置いておくと、稟議後に「話が違う」と言われずに済みます。
便益カテゴリ2:意思決定の質とスピード
次に、意思決定の質とスピードの改善です。ここは金額化しにくいですが、代理指標(KPI)を置くと稟議で議論できるようになります。
「意思決定の質」は、次のような具体的な変化として現れます。
- 経営会議の議題が「数字の確認」から「打ち手の議論」に変わる
- KPIの動きに気づく速度が上がり、施策の見直しが早くなる
- 部門横断のダッシュボードで、同じ数字を見て会話できる
- 仮説検証のサイクルが月次から週次に短くなる
これらを金額に直接落とすのは難しいですが、代理指標として次のようなKPIを設定すると、効果を追いかけられます。
- 経営会議での「数字の確認」に費やす時間の割合(%)
- レポートに対する「この数字合ってる?」の問い合わせ件数(件/月)
- 仮説→施策実行までのリードタイム(日)
- A/Bテスト・キャンペーン検証の年間実行回数
金額化にこだわるなら、これらのKPI改善が売上・粗利にどの程度寄与しうるかを、経営企画と一緒に幅で見積もる方法もあります。ただし、稟議での通しやすさを優先するなら、金額化はカテゴリ1(時間削減)に任せて、こちらは「定性的な効果と改善KPI」として並記するほうが説得力が上がります。
便益カテゴリ3:リスク低減とガバナンス
3つ目が、データ品質・ガバナンス面のリスク低減です。ここは平時の便益が見えづらい一方、事故が起きたときの影響が大きい領域です。
想定される主なリスクを、発生確率と影響額の両面から棚卸しします。
- 数字の誤りによる意思決定の失敗:手作業のExcel集計での転記ミス、部門ごとに定義の違うKPIでの誤判断
- 監査・内部統制での指摘:エビデンスとなる集計プロセスがブラックボックス化していると、監査対応工数が膨らむ
- 属人化による業務停止リスク:特定担当者しか集計できないレポートが、退職や休職で止まる
- 個人情報・機密情報の管理:Excelでの持ち出し・共有によるデータ漏えいリスク
- 経営判断の遅れ:数字が出るのを待って施策が後手に回る
これらを「発生確率(%/年)× 影響額(円)」で試算します。たとえば「担当者退職で月次レポートが止まる」リスクなら、発生確率20%/年 × 停止1か月分の意思決定機会損失500万円 = 期待損失100万円/年、といった置き方です。
数字はどうしても見積もりの幅が大きくなるので、幅で示す(例:「50万〜200万円/年」)ほうが誠実です。重要なのは、リスク低減を便益の3本目の柱として立てることです。時間削減だけを積んでも、ガバナンスや監査対応を課題視している経営陣には響きません。
データ品質やガバナンスを継続的に支える組織づくりの必要性は、なぜ今データマネジメントが必要なのか?DX成功の本質を解説で背景と論点を整理しています。
ROIの計算式と回収期間の目安
3つの便益カテゴリを棚卸ししたら、ROIと回収期間を計算します。
ROIの基本式は、次のとおりです。
年間ROI(%) = (年間便益 − 年間運用費) ÷ 総投資額 × 100
回収期間(年) = 総投資額 ÷ (年間便益 − 年間運用費)
- 年間便益:カテゴリ1〜3の合計(時間削減額+リスク低減額。カテゴリ2は定性補足)
- 年間運用費:クラウド利用料 + 運用保守費
- 総投資額:初期構築費
先ほどの試算例を使って、中規模のスモールスタート構築(初期構築費500万円、クラウド利用料月10万円、運用保守費年80万円)に当てはめてみます。
| 項目 | 金額 |
|---|
| 年間便益(時間削減) | 約426万円 |
| 年間便益(リスク低減) | 約80万円(保守的中央値) |
| 年間便益 合計 | 約506万円 |
| 年間運用費(クラウド) | 120万円 |
| 年間運用費(保守) | 80万円 |
| 年間運用費 合計 | 200万円 |
| 年間ネット便益 | 約306万円 |
| 総投資額(初期) | 500万円 |
| 年間ROI | 約61% |
| 回収期間 | 約1.6年 |
このケースなら、およそ1年半で初期投資を回収し、以降は毎年300万円ずつ価値を積み上げる計算になります。3年累計で見れば、300万×3年 − 500万 = 400万円の純便益です。
ここで注意したいのが、単年ではなく3〜5年の累計で見ることです。初年度は運用が定着せず便益が7割程度、2年目以降にフル稼働、といった立ち上がりが実務的です。年ごとの便益を段階的に置いて、累計で判断するほうが実態に近くなります。
もう1つ、初期構築費が1,000万円を超える中〜大規模構築では、回収期間が2〜3年に伸びるのが普通です。回収期間が5年を超えるようなら、スコープを絞るか、対象業務を再考する判断材料になります。
決裁者向けの投資判断フレーム
ここまでの数字を、決裁者が判断できる形に整えます。稟議で通りやすい提示の型は、次の5点です。
- 費用の3層内訳:初期構築費・クラウド利用料・運用保守費を分けて提示
- 便益の3カテゴリ:時間削減(金額)、意思決定(KPI改善)、リスク低減(幅で提示)
- 回収期間とROI:単年と3年累計の両方
- KPIの計測方法:便益をどう測るか、事後にどう報告するか
- 段階投資の判断ポイント:スモールスタート→拡張の判断基準と、そのタイミング
このうち特に重要なのが、5番の段階投資の考え方です。データ基盤は、いきなり全社構築で3,000万円を投じるより、スモールスタートで500万円を投じて効果を検証し、成果が出た段階で拡張投資を判断するほうが、リスク調整後のリターンが良くなります。
これは投資理論での「オプション価値」に近い考え方です。段階的に投資すれば、途中で「やはり効果が出ない」と判断したときに損失を限定できます。稟議の場でも、「Phase 1で500万・Phase 2以降は効果検証後に判断」と提示すると、金額の絶対値より通りやすくなります。
段階投資の効果検証を仕組みに落とすには、PoC(概念実証)の設計が鍵になります。詳しくはデータ基盤のPoCとは?失敗しない進め方と評価基準を解説で、対象業務の絞り方から評価基準までまとめています。
費用対効果が合わないケースと対処
正直に言うと、データ基盤のROIが合いにくいケースは存在します。稟議を通す前に、次のパターンに当てはまっていないかを確認しておくと安全です。
- 対象業務が定まっていない:「まずデータを集めてから何をするか考える」ケース。効果を受ける業務がないと、便益は積み上がりません
- 経営陣がダッシュボードを使わない:作った基盤も、意思決定に使われなければ便益ゼロです。経営会議の議題設計まで含めて設計する必要があります
- データソースが少なすぎる:単一システムのデータをBIで見るだけなら、SaaSのレポート機能で済むことが多い。基盤を作る便益がありません
- 社内にデータを扱える人がいない:ダッシュボードの活用や、KPI変化への打ち手検討ができる人材がいないと、便益が現れにくくなります
これらに当てはまるときは、投資額を削るよりも、「使う業務・使う人・使う場」を先に決めるほうが有効です。基盤はデータを揃えるだけでは効果が出ず、判断や業務が変わって初めて便益になります。
発注前に想定しておきたい失敗パターンは、データ基盤構築でよくある失敗と発注前チェックリストで網羅的にまとめています。
スモールスタートで効果検証を組み込む
ROIを事後に説明できる基盤にするには、最初の設計段階で効果検証の仕組みを組み込んでおくのが有効です。具体的には、次のような準備を初期構築のスコープに入れます。
- KPIベースラインの計測:構築前の現状値を、対象KPIごとに記録しておく
- 効果測定用のダッシュボード:便益カテゴリ1〜3に対応する指標を、初期構築で1本作る
- 3か月・6か月・12か月レビュー:定点でKPIを見て、追加投資の判断に使う会議体を最初に設計する
これらは工数として初期構築費に載せる価値があります。多くの案件で、事後に「効果があったのか分からない」と言われるのは、ベースラインが取れていないことが原因です。
進め方の全体像は、データ基盤構築の期間はどのくらい?規模別・工程別スケジュールの目安で工程別に整理しています。あわせて、費用の詳しい内訳はデータ基盤構築の費用相場は?見積もりの内訳と判断基準を解説、公開後の運用コスト削減はデータ基盤のランニングコスト削減|4要素別の見直し方を参照してください。
まとめ:費用対効果を「稟議で通る形」に組み立てる
データ基盤の費用対効果について、要点を整理します。
- 費用対効果は**投資(TCO 3層)と便益(3カテゴリ)**を同じ土俵に並べて初めて意味を持つ
- 便益は時間削減・意思決定の質・リスク低減の3カテゴリで棚卸しし、金額化しやすさに応じて示し方を変える
- ROIは単年ではなく3〜5年の累計で判断する。スモールスタートなら回収期間の目安は1〜2年
- 数字にしにくい効果は無理に金額化せず、KPI改善として並記する
- 稟議で通しやすいのは、**段階投資(Phase 1→効果検証→Phase 2)**の提示
費用対効果は、精密な予測というよりも、投資判断のためのオーダー感を共有する道具です。厳密さを追いすぎず、便益と費用を同じ粒度で並べることを優先すると、稟議も社内議論も動きやすくなると感じています。
データ基盤の費用対効果の相談はEvastへ
株式会社Evastでは、データ活用の投資判断から基盤設計・構築、運用定着までを一貫して支援しています。
- 「稟議に必要な費用対効果の資料を、第三者の視点で組み立ててほしい」
- 「便益カテゴリの棚卸しと、KPIの置き方を一緒に考えたい」
- 「スモールスタートで効果検証を組み込む進め方を設計したい」
投資額を決める前段の、便益の棚卸しやROIの試算からでも構いません。自社の状況に合わせて、稟議で通る形の資料化までご相談ください。
→ データ基盤構築サービスを見る → 無料相談を申し込む